Investir dans l’immobilier en France ne se limite pas à acheter un bien et à le louer. L’État a mis en place un ensemble de lois de défiscalisation qui permettent de réduire ses impôts en contrepartie d’un engagement précis, le plus souvent de louer le logement pendant une durée déterminée. Ces dispositifs répondent à un double objectif : aider les ménages à se constituer un patrimoine tout en orientant l’épargne vers des besoins prioritaires, comme le logement intermédiaire ou la rénovation du parc ancien.
Pour un investisseur débutant, ces mécanismes peuvent sembler complexes : noms de lois, plafonds de loyers, zones géographiques, durées d’engagement… Cet article propose d’y voir clair, en expliquant le fonctionnement général de la défiscalisation immobilière, puis les principaux dispositifs disponibles actuellement et leurs conditions d’application.
La défiscalisation immobilière désigne l’ensemble des mécanismes légaux permettant de réduire le montant de l’impôt sur le revenu grâce à un investissement dans la pierre. Le principe repose sur une logique simple : l’État renonce à une partie de ses recettes fiscales pour encourager les particuliers à financer des logements ou des travaux dont la collectivité a besoin.
Concrètement, l’investisseur achète un bien neuf ou ancien, s’engage à le louer pendant une durée minimale, et obtient en échange un avantage fiscal sous forme de réduction d’impôt, de déduction de charges ou d’amortissement du bien.
Il faut distinguer deux familles de mécanismes :
Une réduction d’impôt bénéficie à tous, alors qu’une déduction n’a d’intérêt que si le bien génère des loyers imposables. Ce point conditionne le choix du dispositif adapté à chaque situation.
Le principal attrait est évidemment l’économie d’impôt, mais elle ne doit jamais être l’unique moteur d’un achat. Un investissement réussi repose d’abord sur la qualité intrinsèque du bien : emplacement, demande locative, potentiel de valorisation. L’avantage fiscal vient en quelque sorte bonifier un projet qui doit être solide sur le plan immobilier.
Parmi les bénéfices attendus d’une opération de défiscalisation bien construite :
En revanche, il faut garder à l’esprit les contraintes : plafonds de loyers et de ressources des locataires, durées d’engagement, zones géographiques ciblées et risque de surévaluation de certains biens « à défiscaliser ». Une étude attentive du marché local reste indispensable.
Le Pinel est le dispositif phare de l’investissement locatif dans le neuf. Il consiste à acheter un logement neuf ou en état de futur achèvement, à le louer pendant six, neuf ou douze ans, et à bénéficier d’une réduction d’impôt calculée sur le prix d’achat, dans la limite d’un plafond d’investissement annuel. Le bien doit se situer dans une zone où la demande de logements est forte, et le loyer est plafonné, tout comme les ressources du locataire.
Ce dispositif s’adresse principalement aux contribuables souhaitant réduire leurs impôts tout en se constituant un patrimoine locatif progressivement, et il autorise la location à un membre de sa famille sous réserve qu’il ne fasse pas partie du foyer fiscal.
Cousin du Pinel dans l’ancien, le Denormandie cible les villes moyennes souhaitant redynamiser leur centre historique. L’investisseur achète un logement ancien à rénover, réalise des travaux représentant une part significative du coût total de l’opération, puis le loue pendant six à douze ans. La réduction d’impôt fonctionne sur le même modèle que le Pinel. Ce dispositif convient à ceux qui veulent donner du sens à leur investissement tout en profitant de prix d’achat souvent plus accessibles qu’en neuf.
Le dispositif Malraux s’adresse aux amateurs de pierre patrimoniale. Il concerne la rénovation complète d’immeubles situés dans des secteurs sauvegardés ou des sites patrimoniaux remarquables. L’avantage fiscal prend la forme d’une réduction d’impôt calculée sur le montant des travaux, sans condition de durée d’engagement locative. En contrepartie, les exigences architecturales sont élevées et les opérations, souvent lourdes, nécessitent un accompagnement professionnel rigoureux.
Le déficit foncier n’est pas une loi à proprement parler, mais un mécanisme du régime réel d’imposition. Lorsque les charges déductibles (travaux, intérêts d’emprunt, frais de gestion) dépassent les loyers perçus, le déficit peut être imputé sur le revenu global dans une limite réglementaire, le surplus étant reportable sur les revenus fonciers des années suivantes. C’est une solution idéale pour les propriétaires d’un bien ancien loué nu qui envisagent d’importants travaux de rénovation, sans contrainte de durée de location au-delà de l’obligation de continuer à louer le bien.
La location meublée non professionnelle (LMNP) permet de louer un bien équipé et meublé, souvent dans les résidences de services, tout en bénéficiant du régime d’amortissement : les loyers sont peu ou pas imposés pendant de nombreuses années. Le dispositif Censi-Bouvard, complémentaire, offre une réduction d’impôt sur l’acquisition de logements meublés dans certaines résidences avec services. Ces solutions privilégient l’optimisation de la fiscalité des revenus plutôt qu’une réduction directe de l’impôt.
Il n’existe pas de loi de défiscalisation universellement meilleure qu’une autre : tout dépend du profil fiscal, du patrimoine et du projet de chacun. Pour structurer sa réflexion, il est utile de suivre une démarche en plusieurs étapes :
Pour illustrer : un cadre imposé dans la tranche supérieure, achetant un T2 neuf dans une grande métropole, tirera un bénéfice net du Pinel. À l’inverse, un héritier d’un appartement ancien à rénover dans une ville moyenne aura tout intérêt à engager des travaux et à jouer sur le déficit foncier, sans changer de stratégie patrimoniale.
Les dispositifs fiscaux attirent également des opérations commerciales agressives. Quelques précautions simples permettent d’éviter les déconvenues :
Enfin, la réglementation évolue régulièrement : certains dispositifs sont prolongés, modifiés ou restreints dans le temps. Il est donc recommandé de vérifier les règles en vigueur avant tout engagement et de privilégier les sources officielles, comme le site de l’administration fiscale.
Les lois de défiscalisation immobilière offrent de réelles opportunités pour réduire ses impôts tout en construisant un patrimoine durable. Pinel, Denormandie, Malraux, déficit foncier ou LMNP répondent à des profils et à des objectifs différents : réduction directe de l’impôt, optimisation des revenus locatifs ou valorisation d’un bien ancien. La clé du succès ne réside pas dans la loi choisie, mais dans la qualité de l’investissement lui-même : un bien bien situé, bien acheté et bien loué reste le fondement de toute stratégie patrimoniale réussie, l’avantage fiscal n’étant qu’un levier complémentaire parmi d’autres.
Le taux de la taxe foncière française est plus élevé que tout autre impôt ; il peut prendre jusqu’à 50 % des revenus. C’est pourquoi vous devez payer la taxe foncière sur les loyers à partir de 2020 ; l’année…
Lire la suite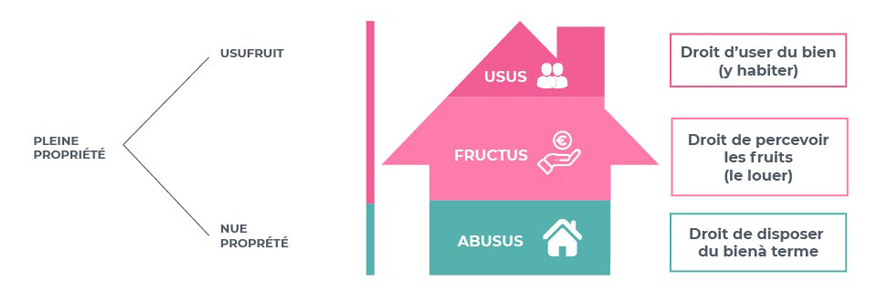
La sphère juridique devient de plus en plus élargie de sorte à caractériser de nouveaux types de contrats. Il est actuellement possible de fractionner la propriété d’un bien et ne céder qu’un seul ou deux de ses démembrements. On parle…
Lire la suite
Il est souvent difficile de commencer un projet. Parmi les problèmes les plus difficiles auxquels on doit faire face se trouve la recherche de fonds. Les moyens traditionnels tels que les emprunts bancaires ou auprès des proches peuvent s’avérer difficiles….
Lire la suite
En 2009, les dispositifs de défiscalisation Borloo populaire et Robien recentré ont été mis en place. Ces dispositifs visaient à favoriser l’investissement dans l’immobilier et plus précisément dans l’immobilier locatif. Le dispositif Robien recentré a été remplacé par le dispositif…
Lire la suite
Après les dernières réformes fiscales, l’investissement dans l’immobilier ancien est devenu est une véritable aubaine pour les propriétaires. Il leur permet de bénéficier d’une défiscalisation importante plus intéressante que l’immobilier neuf après avoir fait des travaux de rénovation d’un logement…
Lire la suite
La défiscalisation existe depuis une vingtaine d’années et s’applique dans le financier et l’immobilier. Pour payer moins, il existe de nombreuses solutions. Crédits et réductions d’impôts, déductions fiscales : les dispositifs de défiscalisation 2015 permettront d’alléger la facture d’impôts en…
Lire la suite